显示标签为“投资”的博文。显示所有博文
显示标签为“投资”的博文。显示所有博文

2020年2月25日星期二

Webull 投资账户开户奖励送两支股票

Webull是一个新兴的互联网券商,目前它有开户奖励两支股票的promotion。具体的条款如下:


  1. 开户奖励:开户就送一支价值 $2.5~$250 的股票,充值任意金额再送一支价值 $12~$1,400 的股票。截止日期2020年3月16日。
  2. $0月费,没有最低存款要求。
  3. 买卖股票和ETF费用为$0。
  4. 可以买卖股票和ETF,但无法买卖mutual fund。
  5. 可以refer a friend,开户以后在手机app中查看给你的奖励。
  6. 有中文界面。
  7. 外国人也可以开户。

申请链接


2019年11月18日星期一

《2019胡润财富报告》(Hurun Wealth Report 2019)

胡润研究院今日发布《2019胡润财富报告》(Hurun Wealth Report 2019),揭示了目前大中华区拥有600万人民币资产、千万人民币资产、亿元人民币资产和3000万美金资产的家庭数量和地域分布情况,包括中国大陆和香港、澳门、台湾。这是胡润研究院连续第11年发布《胡润财富报告》。

本报告中的“富裕家庭”为600万人民币资产家庭,“高净值家庭”为千万人民币资产家庭,“超高净值家庭”为亿元人民币资产家庭,“国际超高净值家庭”为3000万美金资产家庭。

报告除了公布大中华区拥有总财富600万人民币、千万人民币、亿元人民币和3000万美金的家庭数量之外,同时也公布了拥有600万人民币、千万人民币、亿元人民币和3000万美金可投资资产的家庭数量。胡润百富董事长兼首席调研员胡润表示:“总财富代表这些人的信心,而可投资资产是金融机构最感兴趣的。”

2018年中国经济面对全球经济复苏动能减弱、贸易保护主义和单边主义势力抬起头的多重冲击,仍较好完成了主要预期目标,全年GDP增速为6.6%。截至2018年底,上证指数比上年同期下降25%,深证成指比上年同期下降34%,恒生指数比上年同期下降 14%。

2018年12月份,一线城市新建商品住宅销售价格同比上涨2.8%;1-12月平均,同比上涨0.5%。12月份,二手住宅销售价格同比上涨0.6%;1-12月平均,同比上涨0.7%。12月份,二三线城市新建商品住宅销售价格同比分别上涨11.3%和10.8%;1-12月平均,同比分别上涨7.6%和7.8%。12月份,二三线城市二手住宅销售价格分别上涨7.9%和8.2%;1-12月平均,同比分别上涨5.8%和5.9%。(根据国家统计局公布数据)

截至2018年8月,中国大陆中产家庭数量已达3320万户,其中新中产1000万户以上。北京是拥有最多中产家庭的城市,其次是上海。北京、广东和上海这三个省市的中产家庭数量共占全国(除港澳台)的50%。按区域来看,华东地区的中产家庭规模最大,占全国四成以上,达1489万户。(根据胡润研究院《2018中国新中产圈层白皮书》)

《2019胡润财富报告》显示,大中华区拥有600万资产的“富裕家庭”总财富达128万亿,是大中华区全年GDP的1.3倍,其中,中国大陆占八成。这128万亿中,拥有亿元人民币资产的“超高净值家庭”总财富为77万亿,占比60%,拥有3000万美金资产的“国际超高净值家庭”总财富为72万亿,占比56%。

这128万亿的总财富中,预计有17万亿将在10年内传承给下一代,39万亿将在20年内传承给下一代,60万亿将在30年内传承给下一代。胡润表示:“企业家比较理想的是到70岁已经安排好了接班人。”

截至2018年12月31日,大中华区拥有600万资产的“富裕家庭”数量已经达到494万户,比上年增加6万户,增长率为1.2%,其中拥有600万可投资资产的“富裕家庭”数量达到178万户;拥有千万资产的“高净值家庭”数量达到198万户,比上年减少3万户,减少1.5%,其中拥有千万可投资资产的“高净值家庭”数量达到106万户;拥有亿元资产的“超高净值家庭”数量达到12.7万户,比上年减少6,000户,减少4.5%,其中拥有亿元可投资资产的“超高净值家庭”数量达到7.5万户;拥有3000万美金的“国际超高净值家庭”数量达到8.4万户,比上年减少4,800户,减少5.4%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量达到5.3万户。

除港澳台之外,中国大陆拥有600万资产的“富裕家庭”数量已经达到392万户,比上年增加5万户,增长率为1.3%,其中拥有600万可投资资产的“富裕家庭”数量达到142万户;拥有千万资产的“高净值家庭”数量达到158万户,比上年减少3万户,减少1.8%,其中拥有千万可投资资产的“高净值家庭”数量达到85万户;拥有亿元资产的“超高净值家庭”数量达到10.5万户,比上年减少5,640户,减少5.1%,其中拥有亿元可投资资产的“超高净值家庭”数量达到6.2万户;拥有3000万美金的“国际超高净值家庭”数量达到6.9万户,比上年减少4,425户,减少6%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量达到4.4万户。

胡润表示:“中国经济增长放缓,经济结构调整,加上中美贸易摩擦,股市去年大幅下降20%多,中国高净值家庭数量五年来首次减少。”

“这份报告主要面向服务中国高净值人群的机构和品牌,特别是投资、理财机构和消费品牌,帮他们梳理他们的客户群在哪儿最多”,胡润补充道。

 
600万资产“富裕家庭”分布

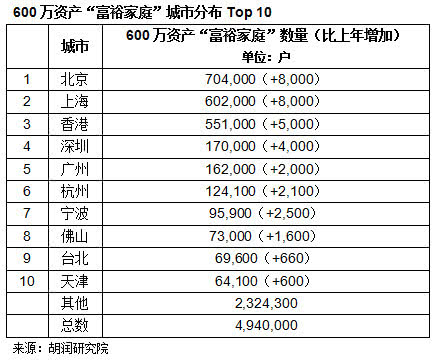
北京依然是拥有最多600万资产“富裕家庭”的地区,比上年增加8,000户,达到70.4万户,增幅1.2%,其中拥有600万可投资资产的“富裕家庭”数量有26.5万户;广东第二,600万资产“富裕家庭”比上年增加9,000户,达到67.9万户,增幅1.3%,其中拥有600万可投资资产的“富裕家庭”数量有25.2万户;上海第三,600万资产“富裕家庭”比上年增加8,000户,达到60.2万户,增幅1.4%,其中拥有600万可投资资产的“富裕家庭”数量有21.2万户;香港第四,600万资产“富裕家庭”比上年增加5,000户,达到55.1万户,增幅0.9%,其中拥有600万可投资资产的“富裕家庭”数量有19.4万户;浙江第五,600万资产“富裕家庭”比上年增加7,000户,达到51.6万户,增幅1.4%,其中拥有600万可投资资产的“富裕家庭”数量有18.2万户。

千万资产“高净值家庭”分布
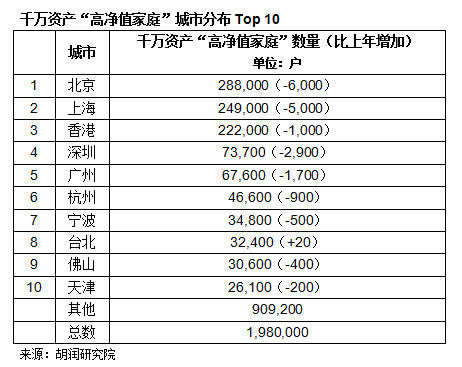
北京仍然是拥有最多千万资产“高净值家庭”的地区,比上年减少6,000户,达到28.8万户,减少2%,其中拥有千万可投资资产的“高净值家庭”数量有14.6万户;广东第二,千万资产“高净值家庭”比上年减少6,000户,达到28.5万户,减少2.1%,其中拥有千万可投资资产的“高净值家庭”数量有16.2万户;上海第三,千万资产“高净值家庭”比上年减少5,000户,达到24.9万户,减少2%,其中拥有千万可投资资产的“高净值家庭”数量有14.3万户;香港第四,千万资产“高净值家庭”比上年减少1,000户,达到22.2万户,减少0.5%,其中拥有千万可投资资产的“高净值家庭”数量有11.4万户;浙江第五,千万资产“高净值家庭”比上年减少3,000户,达到19.3万户,减少1.5%,其中拥有千万可投资资产的“高净值家庭”数量有9.8万户。
千万资产“高净值家庭”构成:

企业主 65%

企业的拥有者,这部分人占到65%,比上年增加5个百分点。企业资产占其所有资产的66%,他们拥有140万的可投资资产(现金及部分有价证券),20万以上的车和价值180万以上的住房。

金领 20%

金领主要包括大型企业集团、跨国公司的高层人士,他们拥有公司股份、高昂的年薪、分红等来保证稳定的高收入。这部分人占20%,和上年一样。他们财富中现金及有价证券部分占20%,他们拥有500万以上的自住房产,价值50万以上的汽车。

炒房者 10%

炒房者主要指投资房地产,拥有数套房产的财富人士。这部分人占10%,和上年一样。房产投资占到他们总财富的84%,现金及有价证券占比2%。

职业股民 5%

他们是从事股票、期货等金融投资的专业人士。这部分人占5%,比上年减少5个百分点。现金及股票占到其总财富的29%。职业股民平均拥有430万以上自住房产,170万以上投资性房产和价值100万以上的汽车。

亿元资产“超高净值家庭”分布

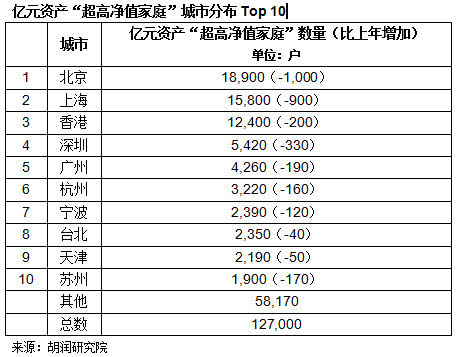
北京仍然是拥有最多亿元资产“超高净值家庭”的地区,比上年减少1,000户,达到18,900户,减少5%,其中拥有亿元可投资资产的“超高净值家庭”数量有11,200户;广东第二,亿元资产“超高净值家庭”比上年减少900户,达到16,500户,减少5.2%,其中拥有亿元可投资资产的“超高净值家庭”数量有9,700户;上海第三,亿元资产“超高净值家庭”比上年减少900户,达到15,800户,减少5.4%,其中拥有亿元可投资资产的“超高净值家庭”数量有9,300户;浙江第四,亿元资产“超高净值家庭”比上年减少800户,达到12,700户,减少5.9%,其中拥有亿元可投资资产的“超高净值家庭”数量有7,490户;香港第五,亿元资产“超高净值家庭”比上年减少200户,达到12,400户,减少1.6%,其中拥有亿元可投资资产的“超高净值家庭”数量有7,320户。

亿元资产“超高净值家庭”构成:

企业主 85%

亿元资产“超高净值家庭”中,企业主的比例占到85%,比上年增加5个百分点。企业资产占其所有资产的66%,他们拥有1300万的可投资资产(现金及部分有价证券),房产占比他们总财富的15%。

炒房者 10%

炒房者在这部分人中的占比减少5个百分点到10%。房产投资占到他们总财富的八成以上。

职业股民 5%

职业股民在这部分人中的占比保持5%。现金及股票占到其总财富的70%,房产投资占他们财富的20%。

 
3000万美金“国际超高净值家庭”分布

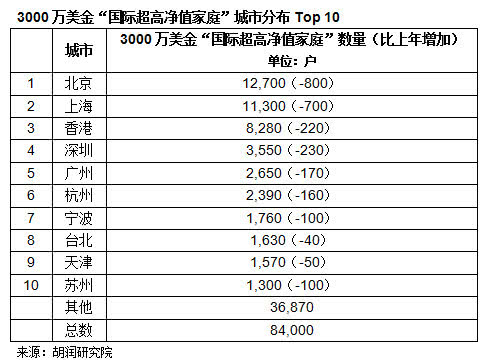
北京继续成为拥有最多3000万美金“国际超高净值家庭”的地区,比上年减少800户,达到12,700户,减少5.9%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量有9,210户;上海第二,3000万美金“国际超高净值家庭”比上年减少700户,达到11,300户,减少5.8%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量有6,880户;广东第三,3000万美金“国际超高净值家庭”比上年减少700户,达到10,800户,减少6.1%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量有6,580户;浙江第四,3000万美金“国际超高净值家庭”比上年减少620户,达到9,280户,减少6.3%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量有5,660户;香港第五,3000万美金“国际超高净值家庭”比上年减少220户,达到8,280户,减少2.6%,其中拥有3000万美金可投资资产的“国际超高净值家庭”数量有5,050户。


2019年7月30日星期二

Add-On CD(附加定期存款)可以用来对冲将来的低利息环境


经过多年的低利率,美联储2018年开始逐渐加息。但这并没有持续多久,利率在2019年回落。除了2012-2013和2016年的某些时期,10年期国债收益率现已接近过去10年的最低水平!

美联储预计会降低利率,这对你将来储蓄的钱来说是个坏消息,所以Add-On CD(附加定期存款)是对冲这种可能性的好工具。

Add-On CD是一张CD,允许将来存入额外的存款。你现在只需要用初始存款开CD账号,CD会有既定利率和固定到期日。从现在到到期日,你可以存入更多资金。新资金将获得相同的原始利率,CD中的全部金额将在原始到期日到期。

一些Add-On CD限制了额外存款的频率或大小。你可能可以进行一次或两次额外存款,或者你可能只能累加存款到一定金额。另一些Add-On CD没有任何限制。

大多数CD没有附加功能。允许额外存款的通常支付的利率略低于没有附加功能的利率。然而,如果利率下降,今天略低的利率可能看起来对未来是有利的。你仍然可以选择在CD中添加更多资金,并获得其它地方不再提供的利率。如果利率没有下降,你就不用向CD增加更多的钱,只有你的初始存款收益率略低于其它情况。

例如,总部位于佛罗里达州的信用合作社GTE Financial提供5年Add-On CD,利率为3%。信用合作社会员资格对任何向非营利组织支付10美元一次性费用的人开放。你可以以500美元的最低存款开一个Add-On CD账号。Add-On CD对额外存款没有限制。 3%的利率低于Navy Federal Credit Union目前提供的3.5%的利率。虽然最低存款有500美元,但税前机会成本仅为2.50美元/年。

你将锁定3%的利率,并在未来5年内保持这个利率。过了一年,如果4年期CD中其它地方的最佳利率高于3%,那么你可以在其它地方获得最佳利率。如果最佳利率低于3%,你可以将新钱添加到这个Add-On CD中获得3%的利率。

利率上下波动。作为储蓄者,虽然我们都希望利率上升,但我们不能排除利率下降的可能性,利率有可能长时间保持下降。在这种情况下,拥有附加存款的选项将非常有价值,而且获得该选项现在几乎没有任何成本。

2018年3月6日星期二

Acorns: 分享10万美元奖励的机会

Acorns is a robo-investing platform that allows you to invest in ETFs in four ways. Currently there is a promotion. If you provide your friends with your referral link and get them to invest a minimum of $5, you should qualify for the bonus. You will receive $5 for each friend who signs up and deposits $5 and your friends will also get $5 bonus in their accounts. If you get 5 friends to join and invest at least $5, you will get a piece of the $100,000 pie.


The Deal

  • Invite 5 friends to join Acorns who sign up and make their first investment of at least $5 by 3/31/18 and you will split $100,000 with everyone else who gets 5 friends to join
  • If you want to sign up, feel free to use my referral link with our thanks

Key Terms

2017年5月22日星期一

海外汇款7月1日后更紧了

2016年底,中国央行曾发布《金融机构大额交易和可疑交易报告管理办法》,自2017年7月1日起实施。不仅加强管制境外汇款,也调整了民众每日领取现金的大额现金交易报告标准。

新法规定,将大额现金交易的人民币报告标准由20万元调整为5万元;以人民币计价的大额跨境交易报告标准定为20万元人民币。

而各大金融机构也要为大额跨境资金呈送交易报告。足见其汇款复杂程度持续升温,所以请大家在条件允许的情况下,尽量于6月前完成大额交易汇款,以免节外生枝。

新政策的内容,金融机构应当报告下列大额交易:

(一)当日单笔或者累计交易人民币5万元以上(含5万元)、外币等值1万美元以上(含1万美元)的现金缴存、现金支取、现金结售汇、现钞兑换、现金汇款、现金票据解付及其他形式的现金收支。

(二)非自然人客户银行账户与其他的银行账户发生当日单笔或者累计交易人民币200万元以上(含200万元)、外币等值20万美元以上(含20万美元)的款项划转。

(三)自然人客户银行账户与其他的银行账户发生当日单笔或者累计交易人民币50万元以上(含50万元)、外币等值10万美元以上(含10万美元)的境内款项划转。

(四)自然人客户银行账户与其他的银行账户发生当日单笔或者累计交易人民币20万元以上(含20万元)、外币等值1万美元以上(含1万美元)的跨境款项划转。

据介绍,《管理办法》将大额现金交易报告标准从现行的人民币20万元调整为5万元。加强现金管理是反洗钱工作的重要内容,国际上现金领域的反洗钱监管标准大都比较严格。

比如,美国、加拿大和澳大利亚的大额现金交易报告起点均为1万美元(或等值外币),而监管部门为打击特定领域的违法犯罪活动,依据法律授权还可以进一步下调现金交易报告标准。

其次,非现金支付工具的普及、发展和创新便利了非现金交易,居民的现金使用偏好正逐步发生转变,正常的支付需求通过非现金支付工具可以得到更加快捷、安全的满足,这为强化现金管理提供了有利的条件。

最后,我国反腐败、税收、国际收支等领域的形势发展也要求加强现金管理,防范利用大额现金交易从事腐败、偷逃税、逃避外汇管理等违法活动的风险。

外管局怎么定义"蚂蚁搬家"?

根据外管局的规定,

5个以上不同个人,同日、隔日或连续多日分别购汇后,将外汇汇给境外同一个人或机构;

个人在7日内从同一外汇储蓄账户5次以上提取接近等值1万美元外币现钞;

同一个人将其外汇储蓄账户内存款划转至5个以上直系亲属等情况,

将被界定为个人分拆结售汇行为,也就是俗称的"蚂蚁搬家",一律进入黑名单,违规者将被剥夺两年合计10万美元的换汇额度。

什么人会进黑名单?

早在去年9月,外管局就重申"个人不得规避限额管理"。若有5个以上不同的个人分别购汇,再将外汇转给同一个境外帐户,所有参与者均会列为"关注名单"。

12月31日,外管局进一步明确,一旦进入"关注名单",两年内需要"交易额"证明方可办理换汇。该律师指,此要求意味着取消该公民原本的每年5万美元换汇额度,故业内称为"黑名单"。

此外,进入"关注名单"的个人恐怕在任意银行换汇都将受到更为严格的监督。外管局表示,将依托新系统强化"关注名单"管理和非现场监测,集中采集、集中分析、集中发布相关数据,实现"关注名单"全国共享。这意味着,超额换汇者将难以遁形。

为此有海外移民、投资需求的朋友要加快速度

2016年,是中国高净值客户海外资产配置需求快速增长的一年。总体GDP增速下降,国内资产回报率下降,本币贬值等因素的叠加,使得海外资产配置成为财富保值增值的必须选项。

中国近半拥有海外资产富人明年愿增加海外投资,已有海外资产的高净值客户,有49.1%的人愿意明年继续增加海外投资,44.3%的人倾向于保持投资额度不变。

中国境内加强购汇监管,对正在办理和准备办理海外投资移民的客户影响很大。

新规定实施后,一年5万美元的购汇额度虽未改变,但每天换汇金额不能超过5万元人民币,以目前汇率计算,等于只有7100美元,总额降低。而跨境汇款1万美元及等值外币也要上报,且有被拒风险。

有投资移民律师表示,其客户上周将33万元人民币转入亲戚帐户,后者在银行换汇后,被柜台工作人员告知不可汇出境外,原因是"这笔钱几天前才到帐,换汇后又要立刻汇出,很明显是代人换汇"。

以往内地客户申请投资移民,或为海外升学的子女缴交学费时,银行办理汇款手续所需时间只需约数星期,但自去年第四季开始,所需时间增加至1至2个月,部分更有"弹回"的情况出现。

2017年2月13日星期一

中国税务局2018年9月开始对外交换跨境账户信息

中国今年开始对新开立的非居民个人和机构帐户进行尽职调查; 年底前,先完成个人高净值帐户调查。高净值帐户是指截至去年底,金融帐户总余额超过600万元人民币(1人民币约合0.145美元)。

2018年底前,中国将完成对个人低净值帐户和全部存量机构帐户的尽职调查。

中国去年10月公布“非居民金融帐户涉税信息尽职调查管理办法(征求意见稿)”,因中国参与全球税务资讯交换必须执行共同申报原则(CRS),今年元月起进入“实际操作期”。

这项规定虽对大多数中国居民“无所谓”,但对在海外有金融资产配置、在海外持有壳公司进行投资理财等行为的富人来说,影响不可小看。

这项规定简言之,中国居民移民他国后在中国拥有的金融资产信息会被收集后并与他国政府共享,中国海外移民在他国报税如果没有如实申报在中国大陆的金融资产,或可能受到报税国的追查。

另一方面,由于税收征管信息互换,如果将来通过金融账户涉税信息自动交换搜集的信息和个人的纳税申报实现比对,中国移民在海外的资产也可能被政府查证,从中国携带或转移大量资金到海外的贪腐高官可能会被追查。

近年来,中国居民大量移民海外。根据社科院数据,目前中国每年的移民人数保持在19万人左右,并且呈上升趋势。

美国移民局的数据显示:2016财年(2015年10月~2016年9月)美国政府共签发9,947张EB-5签证,其中7,512张发放给了来自中国的申请者,占比达到75.52%。

税务总局指出,截至去年底,已有101国家(地区)承诺实施“标准”。

中国是在2014年9月的G20财政部长和央行行长会议上承诺,将实施这一“标准”,其中确定首次对外交换信息时间为2018年9月。

2017年1月8日星期日

中国政府终将管制比特币 各国政府会发行自己的数字货币

比特币是一种不受任何央行或者金融组织控制的数字货币,诞生在2008到2009年,创始人自称“中本聪”,据一些媒体报道称,他是一个1949年出生、后移民美国的日本人,但至今没有定论。

比特币使用了区块链技术,解决了货币身份的真伪认证问题,而且可以通过网络以“去中心化”的方式交易、存储。我们目前使用的货币,正在电子化,但并不是数字货币。我们的财富存在银行主机里,刷卡的时候需要终端跟主机验证,一旦黑客闯入,或者主机、备份都被摧毁,我们的财富将完全蒸发。使用了区块链技术的数字货币解决了上述问题,如果普遍采用,可以解决偷漏税、洗钱、行贿受贿、诈骗、黑客入侵等问题。

比特币诞生的一个重要动机,是要解决各国央行滥发货币的问题,让财富更公平。

比特币这类数字货币出现后,马上受到了中国投资者的青睐,因为:第一,我们的同胞普遍好赌;第二,我们的流动性宽裕,正在闹资产荒,缺乏好的投资品;第三,我们有外汇管制,国民很难参与国外的投资项目,但比特币们是例外。

有统计显示,目前全球93%的比特币交易,是中国人弄出来的。当然,其中一部分是中国的交易平台刷出来的,他们要拿风投、想上市。

12月以来的这轮比特币行情,跟人民币贬值预期增强有关。比特币的交易系统是直接连通国外的,国内有三个比较大的交易平台,两个在北京,一个在上海。你开户之后,可以直接通过银行卡转入人民币,购买到比特币。拿到比特币之后,你可以“转会”到国外平台,然后卖出换成美元,存入国外账户。据媒体报道,如果提前开好账户,这种资本外逃可以在5分钟之内完成。

1月5日的大崩盘,是两大原因造成的:第一,5天涨了30%,获利丰厚的投资者急于兑现;第二,人民币离岸汇率出现飙升,让部分投资者担心出事,也急于兑现。所以,踩踏事故就发生了,一批小白被深套其中。

据最新报道,央行很敏锐地关注到了比特币的崩盘,分别约谈了位于北京和上海的三大中国比特币交易平台负责人,这三个平台是:“火币网”、“币行”、“比特币中国”。

央行的公开表态是:比特币是特定虚拟商品,不具有法偿性与强制性等货币属性,不具有与货币等同的法律地位,不能且不应作为货币在市场上流通使用。机构及个人投资者应正确看待虚拟商品和虚拟货币,理性投资、自担风险、维护自身财产安全,树立正确的货币观念和投资理念。

但是,比特币等数字货币,事实上已经成为一个回避监管、连通全球的资金流动渠道,可以服务于洗钱、资本外逃、行贿受贿。在中国“保汇率、保外汇储备”的“双保战略”之下,这个管道必须切断,而且几乎没有折扣可以打。

如果只能单向流动呢?比如比特币只能流入,不能卖出到国外呢?这样会造成比特币全部流向中国,境外比特币枯竭。如果切断中外交流渠道,让中国人持有的比特币在中国的平台上交易呢?这个恐怕也很难做到。即便上述两点做到了,比特币的炒作价值也将大幅降低。

作为国际化的数字货币,比特币们不可能中国化,也不可能分成中国比特币和外国比特币。所以管制只能不断收紧,最终让他们退出中国市场(这也为央行即将推出的中国官方数字货币腾出空间)。如果未来采取这种方式管理,那么对比特币们来说将是史无前例的大利空。毕竟,比特币等数字货币的大部分粉丝在中国。

2017年是中国非常特殊的年份,防范金融风险、防范资产泡沫是重中之重,已经闯了祸的比特币,目前凶多吉少。它所代表的交易理念、流通方式,跟当前的国家利益发生了明显的冲突、背离!

目前各国央行都意识到了数字货币的优势,纷纷研制本国的数字货币,中国央行也已经成立了研究机构。如果政府掌控数字货币的发行、使用,则公民的财富将变得更加透明,政府的权力将变得空前巨大,这跟“中本聪”的最初想法是南辕北辙的。

2016年8月2日星期二

中国资金对美国楼市有决定性的影响

大家可能已经知道温哥华已经开始对外国(主要是中国) 的房地产买家征收15%的房产交易税了,因为中国的买家已经把温哥华的房产炒得高得离谱,当地人已经买不起房了。其实不光是加拿大政府打击中国的炒房者,中国政府也在采取措施打击资金的外流。

美国房地产经纪商协会(National Association of Realtors)近日发布的年度报告表明:截止3月底的过去12个月,出售给中国买家的房屋总销量出现了自2011年以来的首次下滑,从286亿美元降至 273亿美元;中国人购买的美国房屋数量也从34,327栋减少至29,195栋。

很多中国购房者以全现金付款,因为他们在在美国既没有信用记录,也没有收入证明,这让他们不可能从银行获得购房贷款。住宅市场,特别是总价在250万到300万美元之间的商业住宅,已经被中国管控资金出入境所影响了。

按照中国官方规定,每一位中国公民每年的购汇额度仅为5万美元。因此,会有一些资金通过非法途径流出中国。中国非法的资金流出吹大了一些国际大城市的房地产泡沫,比如纽约、旧金山、温哥华和悉尼。

对于资金非法出境问题,中国政府加强了打击力度,以抑制资本外流。彭博社(Bloomberg)总结了以下方式:

1、加强资金向海外转移的监管——一些上海的银行最近要求旗下分支密切监控是否有个人通过蚂蚁搬家式的小笔资金转移方式突破购汇限制将资金转往海外。

2、限制离岸人民币供应,以提高做空成本——彭博社去年年底援引知情人消息称,中国央行通知国内银行,停止为离岸银行供应跨境融资,并于今年1月11日建议一些国内银行的香港分支暂停离岸人民币贷款,除非是必需的。

3、限制企业购汇——企业只可以在商品实际支付发生之前最多五天购汇,这与以往无期限自由购汇相比有了大幅收紧。

4、暂停海外银行部分业务——今年3月,新加坡星展银行和渣打银行在中国的一些外汇业务被叫停。

5、冻结海外投资配额——中国已经暂停了RQDII项目新增申请。自从3月以来,中国也没有新增QDII配额。

6、推迟深港通——中国原本计划去年推出深港通,但该计划在大陆股市崩盘之际一再推迟。

7、银联借记卡刷卡限制——去年12月,中国发布新的措施打击非法中国银联刷卡机,这种方式被怀疑通过虚假帮助国内资金出境,特别是在澳门的赌场。

8、打击地下银行——根据去年11月人民日报的报道,中国破获了高达4100亿元的非法外汇交易案,捣毁全国最大的“地下银行”。中国国家外汇管理局上海分局上周称,将严厉打击非法货币交易,包括地下银行。

2016年5月26日星期四

美国出租房技巧:怎样提高投资回报率

在美国对住宅地产投资,需要一些技巧来提高投资回报率。地产类型非常多样,相对于商业地产等其它地产来说,住宅地产的风险是最低的,投资收益在买下来之前就能够进行大致的计算。

影响住宅地产收益的最大因素就是招租。要想获得好的投资收益,房子快速出租以及找到良好的房客是关键。
  1. 降低空置率:主要做好出租前以及出租后的空置率管理。在出租前,如果房子需要维修,最好从房子内部维修好,不影响出租功能。内部修好后,就可以放在网上寻找租客了。不是很挑剔的房客,看到内部没有问题,一般就可以签约。因为从签约到搬进来,往往还有一段时间,在这期间,可以继续维修房子外部,比如fence,yard,siding,painting,garage repair。通过合理安排计划,可以缩短招租入住时间。
  2. 提高租客搬家的成本:不提供stove,refrigerator,washer,dryer,bed, mower等笨重的物品,这样他们住的比较长久,毕竟这么多的东西,搬家一次非常不让容易,即使提高一些租金,他们自己也得掂量一下,一般也得接受。另外一个考虑是,这些东西是房客自己的,坏了话,是他们自己维修,省去了地主很多麻烦。那些小问题,比如铲雪,换灯泡,马桶堵塞,修建草坪,这些在合同里面注明,要房客自己负责。租金,也让房客打到银行账户,不用邮寄支票或去房客家里取钱取支票,这样大大减少了地主的麻烦,一年下来,基本是到月初收钱就是了。房客如果迟交租金,最开始几次一定坚持要对方交滞纳金,让他们知道迟交房租的惩罚后果,立好规矩,他们以后基本就不怎么拖欠房租了。特殊情况除外,但是一定要事先说好这个罚金的事情。
  3. 严把房客筛选关:这个非常重要,出租房的烦恼主要是麻烦的房客引起的,维修倒是其次。如果房客配合,维修很快能够搞定。国际学生是质量比较高的房客,因为身份问题,不怎么拖欠房租。如果有拖欠的情况,威胁一下说要告上法庭,基本会缴械投降。中东人群绝大多数素质非常好,比较礼貌,干净。美国白人,要挑那种工作比较稳定,经济不要非常优越的人(这种人一般优越感特强,非常picky),一般的中产就行。信用分数一定要查,低于650或者有过eviction历史,或者其它犯罪记录的,一定不要租,特别是有过eviction历史的,他们对于再来一次eviction不是非常care。见面show房时,相互沟通交流的感觉非常重要,如果有什么感觉不对的地方,要好好考虑一下,要相信直觉。Show房时,最好有个open house,设定一个时间段,大家都来看房,给看房的人紧迫感。看完后,有意向,立即让对方填写申请表,交申请金。如果不愿意填的,就不要考虑了,把这一页翻过去。因为租房市场火爆,房子一listing出去,一天收到二三十多个电话,如果都一个个安排时间,要跑二十多趟,时间成本太高。
  4. 选择适合自己的出租渠道:大家比较熟知的是Craigslist,免费,客户量大,但是存在很多问题,就是骗子特多,租客人群的素质不高,三教九流非常庞杂,有时候碰了半天,没有遇到一两个过的过去的房客,浪费了很多精力;第二个是zillow, 跟很多网站关联, 在一个地方发布房源信息,很多其它网站会显示出来,即使你房子租出去了,或者不租了,还是有源源不断的骚扰电话打进来,让人烦不胜烦。第三个是:iCampusList,主要是面向在校大学生用户群体,用户经过验证,信息真实,体验好,Listing发布一次,以后可以多次使用,房子不出租时,点击一个按钮hide,房子就搜索不到,点击show,房子又出现在市场上,非常方便。如果你有出租房在大学或学校周围,这个是非常好的选择。注册时,学生用户要edu邮箱验证,如果是商家,就可以用其它邮箱注册,使用不受影响。其它的渠道,倒是不常用,希望大家补充。
  5. 与房客保持距离:租房,最好跟房客保持距离,公事公办。有的房客欠租或者迟交,这个时候如果不收滞纳金,会导致那个房客经常迟交,引起很大麻烦。有时候,好心不见得能办好事,做事情要有原则,把规矩立起来,事情就能成。

世界最富华裔医生的财富版图

编者按:此人是小华们的奋斗榜样。有时候人不能只盯着小钱!

洛杉矶亿万富翁医生黄馨祥买下论坛出版公司7050万美元的股权。该公司旗下有《洛杉矶时报》和《芝加哥论坛报》。

黄馨祥博士(Patrick Soon-Shiong)成为论坛出版公司(Tribune Publishing)的新副主席和第二大投资者。他被认为是世界上最富有的医生和洛杉矶首富,超过所有的好莱坞巨头。

据《福布斯》(Forbes)估算,他的资产总额为119亿美元。大部分来自销售非专利药以及一种新型抗癌药的研发。

不过,他的迅速崛起并非没有引起争议,因为他以夸大自己的前景和成就闻名。

“他总想干一番大事,有时他的叙述显得很夸张,”斯克里普斯研究所(Scripps Research Institute)的基因组学教授埃里克·托波尔博士(Eric Topol)说。托波尔说,“时间会证明”他到底做出了多少成就。

周一,黄馨祥在接受简短采访时说,他不认为自己向论坛出版公司注资7050万美元是做慈善。论坛出版公司拥有《洛杉矶时报》(The Los Angeles Times)和《芝加哥论坛报》(The Chicago Tribune)。不过,他说,他的确认为报纸是“公益信托”,他想要保护报纸。

馨祥博士说,作为中国移民后代,他在种族隔离时代的南非长大,深知新闻自由的价值。

“我认识到,报界对社会来说是很有价值的工具,它真的能促进民主,”他说。他还说,如果论坛出版公司能从“传统报业公司”转变为技术和内容公司,他的投资可能会获得回报。

在政治方面,63岁的馨祥博士称自己是“典型的独立派”。据联邦选举委员会(Federal Election Commission)称,他总共为竞选捐款8.24万美元,其中6万捐给了民主党全国委员会(Democratic National Committee)。不过,他也捐款给鲁道夫·朱利亚尼(Rudolph Giuliani)和里克·佩里(Rick Perry)两位共和党人。

馨祥博士说,他是因为自己的医疗项目而介入论坛出版公司的。当时他的公司在开发人工智能和机器视觉,比如电脑分析病理切片,或者给视觉障碍者指路。

小迈克尔·W·费罗(Michael W. Ferro Jr.)目前是论坛出版公司最大的股东,也是做医学成像的融合医疗公司(Merge Healthcare)的一位投资人,他对馨祥博士所研发的技术进行了了解。依照周一公布的另一项协议,论坛出版公司可以将这项技术用于报纸业务,最后向馨祥博士拥有的一家公司支付使用费。

馨祥博士说,其中一项用途是把手机摄像头对准纸质报纸上的一篇文章,相关的视频就会弹出。

馨祥博士成为《洛杉矶时报》的股东并不出人意料。出了洛杉矶他不是很出名,但在当地的很多机构中都有他活跃的身影。

他从魔术师约翰逊(Magic Johnson)手中买下4.5%的股权,成为洛杉矶湖人队(Los Angeles Lakers)的所有者之一。他曾出价购买道奇队(Dodgers),但输给了包括魔术师约翰逊在内的一个团体。

他和演员妻子米歇尔·陈(Michele Chan)至少向圣莫尼卡的圣约翰医疗中心(Saint John’s Health Center)捐款1.35亿美元。他还帮助重新开放小马丁·路德·金社区医院(Martin Luther King Jr. Community Hospital),为洛杉矶南部的穷人服务。

馨祥在南非获得医学学位后,在加州大学洛杉矶分校(University of California, Los Angeles)获得博士学位。

1993年,他首次向I型糖尿病患者移植能产生胰岛素的胰腺细胞,因此登上报纸头条。虽然他宣告移植成功,但其他专家表示质疑。

他开设了一家公司,名叫APP Pharmaceuticals,利用与Premier的金融关系,销售非专利药。Premier是一家为医院采购药品的机构。2008年,德国公司弗雷泽纽斯(Fresenius)以37亿美元的首付款买下APP Pharmaceuticals。

他最大的成就是开发出抗癌药Abraxane。它包含被广泛使用的药物paclitaxel(品牌名为紫杉酚[Taxol])。Abraxane能把紫杉酚与血液中的蛋白质白蛋白分子连接起来,从而帮助这种药物更好地到达肿瘤,让治疗过程更易忍受。

医生们质疑,与非专利药紫杉酚相比,Abraxane的优势是否值得为之付出额外的成本。但是大型生物技术公司新基公司(Celgene)看重Abraxane,2010年以29亿美元的首付款买下持有这种药物的公司。

馨祥博士的新项目是NantWorks,它是一个由多家医药公司组成的“生态系统”。“我们认为,NantWorks在搜寻托马斯·爱迪生(Thomas Edison)或莱昂纳多·达芬奇(Leonardo da Vinci)的发明精神,”NantWorks的网站说,“规模相当于贝尔实验室(Bell Labs)。”

该系统中的一家公司NantKwest正在研发调节人体免疫系统的癌症治疗法。去年夏天,这家公司上市,最初的市值为26亿美元,创下生物技术类公司的最高记录。截至目前,它的市值已缩水四分之三。

还有一家私营公司NantHealth正尝试利用DNA排序和高性能计算机快速分析病人的基因等医疗信息,提出最佳治疗方案。它已筹资6亿多美元,包括来自科威特政府的资金。

该公司的两位前高管提出了一项不当解雇诉讼,指控NantHealth对自己技术的可靠性做出了欺骗性的陈述。公司方面则称该指控毫无根据。

今年1月,馨祥博士宣布启动癌症登月计划2020(Cancer Moonshot 2020),新基(Celgene)和安进(Amgen)等公司将参与某些临床试验。他也是副总统小约瑟夫·R·拜登(Joseph R. Biden Jr.)的顾问,虽然拜登的癌症登月计划与馨祥的截然不同。

2016年5月25日星期三

中国人减少在美国买房 美地产业面临冷却

全美最热的加州房市,尤其是硅谷、旧金山和洛杉矶,房市突然由热转冷,明显降温。其中一个原因是中国资金突趋干涸,中国买家突然减少,导致房价难再挺升。

过去四年,硅谷房市以竞价战(bidding wars)和高房价而出名,但近来却出现明显转变。例如,硅谷最炙手可热的巴洛阿图(Palo Alto,史丹福大学所在城市,今年第一季中间房价250万元),截至本月15日,仍有11栋要价500万元以上的房子未售出,售屋停留在市场的时间都超过30天,竞价战已完全消失。不但竞价战绝迹,巴洛阿图的房子也开始减价,这是过去数年不曾发生的事;其中一栋要价800万元的房子,今年3月底挂牌以来,一直未售出,4月底自动减价50万元。

硅谷所在的圣他克拉拉县(Santa Clara County),今年第一季成交的500万元以上房子只售出13栋,销量同比跌35%。矽谷房价最高的阿瑟顿市(Atherton),截至本月15日,市场上仍有25栋要价500万元以上的房子未售出,且在市场上已停留超过100天。

为什么中国资金突然干涸?主因是中国政府打击资金外移。去年8月人民币贬值后,中国民众和企业担心贬值导致汇价损失,开始大举将资金外移,结果2015年全年从中国撤走的资金高达6760亿美元,中国外汇储备也减少5130亿美元,单是去年12月的一个月内,外汇储备就减少1080亿美元。

这是巨大的资金外流,不但对中国经济发展不利,更可能造成金融危机,中国政府采取紧急措施,阻止资金外移。今年1月,中国政府开始限制到外国旅游者国外刷卡上限,每张卡一天最多限1万元人民币,一年最多则为10万元人民币(1.6万美元)。其他措施还有:每人每年最多只能汇5万美元到国外、出国旅游时每人最多只能带2万元人民币(3100美元)、管制国内将钱汇到香港及外国避税天堂。

硅谷房市降温,除了有中国资金因素,还有科技业放缓的影响。今年初以来,创投资金大减,初创公司发行初始股(IPO)全面停止,不少还未上市但市值已超过10亿元的「独角兽」初创公司,开始裁员和减福利,甚至倒闭,结果让科技买家大减。在中国客和科技人双双缺席下,硅谷的房市只能「回到常态」;所谓「常态」,就是再不会到中国客和科技人竞相抢购,导致房价节节攀升的疯狂现象。

2015年中资在美购买住宅达286亿美元,是外国买家之最。中国买家减少,估计不会对美国整体房市造成冲击,因为美国房市目前仍处于上升和扩张趋势,受影响地区可能只限中国客最喜欢买房的硅谷、旧金山、洛杉矶和纽约等都会区。

2016年5月10日星期二

步中国P2P的后尘,美国最大P2P公司Lending Club违规崩盘

59日,全球最大P2P网贷平台Lending Club被爆出贷款违规出售,其创始人兼公司董事长和首席执行官拉普朗什(Renaud Laplanche)引咎辞职,被扫地出门,引发公司股价崩盘。

这家号称P2P行业第一股在2014年12月于美国纽交所上市交易(股票代码LC),但IPO之后的股价走势一直不尽人意,股价从最高接近每股30美元的价位,下跌至目前仅4.62美元。

2006年成立的LendingClub是这一波互联网金融热潮中规模最大、最为成功的公司。Lending Club利用互联网直接匹配借款人与投资者,意图颠覆传统金融行业的借贷业务。

“P2P”此种业务模式最初得名,是因为该公司从个人投资者处融资再发放贷款。这家公司也吸引了很多管理巨额资金的明星投资经理,包括KPCB、Google等。对冲基金以及其他大型华尔街公司目前是该公司贷款的主要买家。

201412月上市后,Lending Club股价一度大涨。投资者的追捧使其市值逼近互联网公司的水平而非银行,达到了85亿美元。这在全球也掀起了一阵P2P热潮,中国也一年之内迅速冒出近3000P2P公司。

从成立至今,Lending Club平台总共发放贷款已超过160亿美元。2015年全年营业收入为4.29亿美元,同比增长近100%,净亏损499.5万美元,与2014年全年亏损3289.4万美元的水平相比大幅缩窄。在今年第一季度,LC实现了400万美元的净利润,而去年同期为亏损640万美元,营收为1.52亿美元,同比增长87.6%,收入、利润两项指标均超出市场预期。

5月9日,Lending Club向美国证券交易委员会提交报告,公司内部进行了一次在外部法律顾问和其他咨询者协助下和分委员会监督下的评估,该次评估主要针对两笔接近最高级(Near-prime)信贷评级标准的总额为2200万美元的贷款出售,一笔发生于3月份,额度为1500万美元,另一笔发生在4月份,额度为700万美元。公司向一位投资人出售该2200万美元贷款的时候,贷款规格与投资者的“要求”不符。董事会还发现,公司内部某些人明知贷款不符合投资人的标准,而且公司修改了其中300万美元贷款的申请日期,使其符合要求。据消息人士称,拉普朗什发现了早期的篡改行为,并下令进行内审,但董事会后来认为,他在调查时未完全公开自己所知内情。消息人士还表示,调查同时发现,拉普朗什未完全申报自己在一家第三方基金中的持股,而公司当时正考虑对该基金进行投资。消息人士称,尽管这笔2200万美元的违规贷款出售所带来的财务方面的影响很小,但该过程所违反的公司业务规则以及缺乏完全的信息披露是董事会所不可接受的。董事会要求拉普朗什辞职,他本人在上周五表示同意。公司另外三名高管也将因此事被开除或辞职。这三人分别是负责投资者事业部的杰夫·博根(Jeff Bogan)、负责联系购买LendingClub贷款机构的阿德莉娜·格罗兹丹诺娃(AdelinaGrozdanova)。被处理的第三人身份未知。公司总裁斯科特·桑波恩(ScottSanborn)将暂时代理首席执行官一职。公司表示将推迟提交2016年第一季度的季报文件的时间,直至内部审查完毕。最初购买Lending Club问题贷款的投资人正是华尔街投行杰富瑞(Jefferies)。《华尔街日报》上月曾报道称,该投行正在与Lending Club合作销售债券。这批债券由Lending Club的贷款担保,而借款人的信用级别较低。Lending Club在发现问题后,于4月初以标准价格回购了这部分贷款,并且将这部分贷款以标准价格出售给其他的投资者。Lending Club表示,问题贷款的规模不到季度交易总量的0.6%。该公司还称,未发现第一季度其他贷款有更改数据的情况。LC整个过程中所带来的财务方面的影响是该公司无法将大约15万美元的贷款出售相关的收入计入财务报表中。

随着Lending Club股价暴跌,P2P、互联网金融企业估值的泡沫也彻底破裂。中国的互联网金融企业估值也将承受压力,需要理性看待互联网金融,谨慎看待其中的风险。而就在前不久,4月26日,蚂蚁金服对外宣布完成了B轮融资,融资额为45亿美元,这一融资规模超出了此前市场预期的35亿美元,并创造了全球互联网行业单笔私募融资数额的新记录。完成融资后,蚂蚁金服的估值约为600亿美元(约3885亿元),与2015年7月3日蚂蚁金服完成A轮融资后的估值450亿美元相比,8个月时间,其估值增长了近40%。并且,蚂蚁金服600亿美元的估值,成为全球第二大的未上市独角兽公司。目前全球最大的未上市独角兽公司是Uber,其估值约为625亿美元。更早之前,1月16日,京东金融宣布完成A轮10亿美元融资;1月18日,陆金所宣布完成B轮12.16亿美元融资,并计划2016年下半年完成IPO。如果说本轮中国互联网金融行业的估值,是对目前高速增长的反应。未来这种可持续性仍待观察。特别是公司的盈利性很难预测,据资料显示,除了蚂蚁金服,京东金融和陆金所目前都是巨额亏损。腾讯系的微众银行在最近一轮的融资过程中,就遭遇投资者的冷淡,本轮融资几乎确定要有腾讯等前期投资者以增资的形式完成。

2016年4月18日星期一

在中国买房子(尤其是二手房)要注意土地使用权到期问题 (二)

浙江温州土地使用权到期续期争议,持续在中国延烧,经媒体披露,同一社区的使用权竟有30、40、50年等不同期限,且若以市价续期几乎都是房价金额一半,中国民众议论纷纷,更有网民称:“土地革命时代来临了!”

中国民众与媒体关注土地使用期到期的“续期”议题,源自2007年通过的“物权法”,对于“自动续期”究竟该如何“续法”语焉不详;且中央部门迄今无明确说法,导致民众误以为都是“70年到期后自动续”。

然而“70年”仅是概略数,中国各地方政府当年释出土地的“使用年限”均不同,问题十分棘手。以山东青岛的黄岛区阿里山社区为例,共有5071户,土地使 用权期限分别有20年、30年与35年,其中310户早在2009年6月底就到期了。当时青岛的续期方案,100平方公尺的房子约补缴人民币6万元的续期 金。

再看深圳南山的金桃园社区,2011年金桃园大厦业主被告知,在土地期满后,深圳政府将无偿收回地块使用权;此事被媒体称为“全国第一家土地使用权到期后将被政府无偿收回的物业”,成为当年震撼性新闻。

深圳因特区属性开发较早,法令也不规范,以罗湖国际商业大厦为例,同一幢商业大楼里,竟有20、30、40与50年等四种年限的房产证;而最早一批到期的房产,时间是2001年,当时“物权法”连个影子都没有。

深圳另一个案是1980年代兴建的商品房福田区长城大厦,今年有一位屋主向政府提交房屋土地使用年限申请,由50年延长为70年,需补缴18万多人民币续期金,后屋主以600多万人民币价格卖掉屋子,属圆满解决案例。

不过,这些历史案例的关键点在于,政府均认为“续期”是要缴钱,而非民众所想的“无偿续期”;正因“有偿续期”,让中国民众惊觉,原本以为自己是“全权所有人”,现全沦为政府的“房客”,国家才是“房东”。

2016年4月17日星期日

在中国买房子(尤其是二手房)要注意土地使用权到期问题 (一)

温州最近出现一部分市民,他们正常买卖二手房后却无法完成交易,原因是土地到期了。如果要续期,必须缴纳占房价总额约三分之一的土地出让金。其中,不少市民发现,他们持有的土地证上写着土地年限20年到期。这次市区一批上世纪90年代初期住宅用地使用权到期面临续期的问题,在国内也属于先例。

很多人可能有点纳闷,房屋的土地使用权不是七十年吗?怎么变成了二十年?的确,中国民用住宅土地的使用权期限通常是七十年,在1990年代初通过立法全国推行,温州的二十年产权房是地方政府灵活施行政策的产物。

当时,为了顺利推进国有土地使用权出让工作,在不超过居住用地最高年限70年的前提下,按20年到70年分档,由受让方自行选择办理出让手续,并交纳相应的土地出让金额。

土地使用权到期后该怎么办?2007年3月通过的《物权法》第一百四十九条明确写到“住宅建设用地使用权期间届满的,自动续期”(并非像很多人所认为的那样是无偿续期)。

从这个角度讲,法律上存在模糊空间,物权法规定可以自动续期,但该如何续期、需不需要交纳土地出让金以及交纳标准是多少都没有明确。截至目前,国家层面尚未出台关于出让土地续期的实施细则,更没有对出让土地使用权续期出让金收取标准作出规定。

在国家没有具体实施细则的情况下,目前基层国土部门只能参照国有土地出让的做法,先由第三方评估机构评估土地价格,根据单位地价或折算出楼面地价,算出总的土地出让金,重新签订国有土地使用权出让合同。

其实,这个“产权”并不是从你买房之日计算,而是土地被拍卖后开始计算。

举个简单例子:

王阿姨就是买了这类房中一二手房,面临同样续费而不解。其实买剩两三年使用权的房子,好比开了10多年的二手车。所以,您当初买房的时候,就好比用高价买了辆快报废的二手车……

以普遍70年产权为准,到时继承你这笔遗产的人将是你的子女或孙子孙女,他(她)为继承这堆已经70年的水泥砖瓦,将按那时房价的三分之一续费……当他(她)的子女或孙子孙女又继承时,再续费……

在国有建设用地使用权出让中,出让年限不同,土地使用人需要缴纳的出让金也是不同的。所以在相关政策明确前,建议大家在住房的买卖过程中提前关注土地使用权年期的问题,不要让自己买亏了。

从温州现在的问题来看,受影响的市民一般是在买卖房屋的时候发现产权到期需要续费才知道相关情况。那么如果不买卖,到期后还能继续居住吗?对此,专家表示,物权法规定土地使用权可以“自动续期”,政府不能无偿、强制收回这块土地。如果居民不缴纳土地出让金,房产所有人相当于是在无偿使用这块土地。比较类似的就是在无偿划拨的土地上盖房子,也就是所谓的公房,公房可以居住,但转让时却要补缴土地出让金。因此,专家认为这种性质的土地使用权会限制房产所有人在房地产转让、抵押等方面的权利,需要补缴土地出让金等才可重新拥有这些权利。

所以,理论上讲,出让性质的土地使用权到期的市民,如果仅仅是居住需求,可以不用缴纳土地出让金而继续住在房子里。但若要考虑未来有转让、抵押房产的可能,那么缴纳土地出让金获得出让性质的土地使用权证是必要前提,或者在转让不动产时补交土地出让金。

2015年12月23日星期三

中国政府宣布:五万美元购汇限制取消,首批六城市试点

中国政府继沪港通之后进一步放开资本市场,推出合格境内个人投资者计划(QDII2),将允许个人直接投资包括海外房产以内的海外金融资产。

合格境内个人投资者计划(QDII2)的举措是以2007年出台的合格境内机构投资者计划(QDII)为基础,较之前的QDII有所升级(QDII只允许个人投资者在一定限额和一定范围内进行海外投资)。

人民币曾受到严格控制,海外游客仅限使用外汇券,虽可以基于交易目的自由兑换货币,但跨境投资仍受严格遏制,但这一点也将通过这一系列程序加以改变。合格境内个人投资者计划(QDII2)启动后,资本项下个人外汇管理将突破自2007年开始实施的每人每年5万美元的汇兑限额,资本账户开放又下一城。

一、QDII2申请条件:

1、年满18岁

2、居住在试点城市(上海、天津、重庆、武汉、深圳和温州)

3、个人金融净资产最近3个月日均余额不低于100万元人民币

4、通过境外投资和风险能力测试

5、无重大不良记录且没有经司法裁决未偿还债务


二、QDII2可投资领域:

1、境外金融类投资,含股票、债券、基金、保险、外汇及衍生品;

2、境外实业投资,含绿地投资、并购投资、联合投资等,按相关主管部门的规定进行备案或核准后办理;

3、境外不动产投资,含购房等,须审核证明材料后办理。

三、QDII2办理流程:

未来在试点的六个城市内,符合条件的个人只要持有效居民身份证或居住证、金融净资产不低于100万元人民币的核定材料;签署开户申请书、境外投资资 金合法性承诺函和投资风险自担承诺函等材料通过银行审核后,就可以开通境外直投专户,含1个人民币专户和1个外汇专户,用于办理境外投资资金收付、结售汇业务。

国内投资人可直接购买海外保险、股票、债券和房地产,而不是像现在只能从少数政府批准的外国共同基金中挑选投资对象。

据参与相关试点筹备的知情人士透露,QDII2的推出有三个方面的意义:一是满足境内居民全球化资产配置的需求,二是缓解外汇储备增长对管理效率带来的压力,三是加快人民币国际化步伐。

可见,国家此举措是在鼓励境内居民资产配置全球化,分散单一币种投资存在的汇率风险。放宽国内投资人的投资额限制,可以直接购买海外保险、股票、债券和房地产,投资不再受额度限制。

啥是QDII?
QDII(Qualified Domestic Institutional Investors)QDII是在资本账项未完全开放的国家(地区),让当地投资者投资海外的机制,投资者必须通过该机制,才可进行买卖,以便国家监管资金流向及规模。QDII可以通过成立闭端式基金(即基金到期后,方可一次性取回本金及回报,期间不可买卖),设定年期及投资金额上限,让投资者认购,并由基金经理负责投资。以上形式容许外汇管理局监管资金流向,保证资金重返国家。

QDII2将释放41万亿投资
海外投资领域的开放即将再下一城。未来,个人跨境投资通道有望打开,一旦QDII2得以推出,无论是自主投资还是通过机构投资,投资者可选择的范围都将扩大。

六城试点

新华网消息称,继QDII、沪港通和RQDII之后,QDII2也呼之欲出,国际金融业界十分看好中国资产“全球化配置”带来的机会。首批试点QDII2的城市共有六个,分别为上海、天津、重庆、武汉、深圳和温州,凡居住在试点城市年满18岁的境内个人,个人金融净资产最近3个月日均余额不低于100万元人民币,通过境外投资和风险能力测试、无重大不良记录且没有经司法裁决未偿还债务者,即可以申请QDII2. 也就意味着,不同于以往借助公募或私募基金等曲线投资,QDII2放开后,国内投资者有望实现对海外市场的直接投资。“从需求的角度看,投资者进行海外资产配置的主要目的有两点,一是在全球范围内分散投资,降低风险;二是在全球范围内追求稳定的高收益。”普益财富研究员匡宸郗表示。

事实上,对于QDII2的推出,早在2013年的亚洲金融论坛上,时任证监会主席的郭树清就提出要改善投资环境,适时推动QDII2。进入2015年,监管层的频频表态预示QDII2的“呼之欲出”。今年三月,央行行长周小川在公开场合透露中国人民银行正在考虑放宽中国居民个人海外投资限制及其他一些规定。而在此前一天,国家外汇管理局局长易纲也曾表示,中国要稳步推进资本项目可兑换,QDII2正在研究,在不久的将来可以考虑放得更开;六月,央行在《人民币国际化报告》中称要打通个人跨境投资的渠道,考虑推出合格境内个人投资者(QDII2)境外投资试点,随后不久,央行副行长潘功胜又称,目前央行会同有关部门正在研究在条件成熟的地区推出QDII2.

在业界看来,种种迹象表明QDII2的推行已经提上日程,“经过两年多的研究与准备,QDII2整体实施的基本框架应该基本拟定完成,并适时推出。”匡宸郗称。

这符合时下投资者的需求——对于海外资产配置的兴趣渐浓。《2015中国私人财富报告》显示,2015年,已拥有境外投资的高净值人群占比从2013年的33%上升到37%。

海外“避险”
自8月11日央行宣布完善人民币对美元汇率中间价报价机制以来。关于“汇率”的探讨愈演愈热,加之国内股市的不确定性,投资者对于海外市场投资机会的思考随即增多。有调研称,伴随近期境内股市和人民币汇率的波动加剧,中国本土中产家庭境外资产投资意愿大幅增长。

与居民海外资产配置的旺盛需求不匹配的是,可供选择的渠道和供给相对不足。通常,为了减小汇率波动对投资收益的影响,个人投资海外的方式主要包括购买海外货币、海外资产等。但由于现行的监管框架给予个人进行境外投资的正当途径较为有限,多数投资者只得通过国内现有的金融产品进行投资,最为常见和直接的途径是QDII。诺亚研究的统计显示,截至2015年8月13日,我国公募基金市场共有31家基金公司发行了QDII基金,总量96只(不统计B/C类基金),规模共831.27亿元人民币。

在人民币贬值预期充分的背景下,QDII的吸引力将会继续增强,原因在于,人民币贬值会带来一定的汇兑收益。据诺亚研究的统计,从人民币贬值后所有与美股、港股指数关联的QDII基金净值增长情况来看,此类QDII在8月11日和12日的表现因汇兑收益的存在均优于标的指数。

此外,由于当前资本外流的形势不容乐观,如何让资本流动变得合规、可控,也是亟待解决的问题。一位资金交易人士这样形容,“有些时候客户想把钱投出去,几乎是各显神通,总有解决的途径。”即便有严格的监管控制,非正规资本流动依然漏洞,而这些非正规的资本流动存在巨大风险。业界认为,QDII2是化解干戈的途径之一,让合格的境内投资者在一种透明、有序的环境中操作,不仅监管方面有迹可循,投资者的自身利益也能得到更好的保护。

同台竞技

虽然QDII2推行的具体时间表还不得而知,但根据中金公司经济学家梁红的预测,如果该项目在全国推广,理论上将释放出约41万亿元人民币可用于海外投资的国内财富。庞大的市场蛋糕面前,外资金融机构已经跃跃欲试,期待抢占中国QDII2的开放先机。不久前,丹麦盛宝银行集团相关负责人曾透露,他们正关注相关政策改革进程,希望今后可以获得申请审批,为中国投资者进行全球市场投资和跨境交易提供服务。

由于需要与国外金融机构同台竞技,如何能在资本完全开放到来之际,迅速实现转型,提高自身资产管理经营能力,把握本土高净值客户资源,成为了我国金融机构必须面临的问题。“我国商业银行正在从传统的利差模式向多元化的资管计划迈步,其资产管理能力,无论是在投资标的、市场规模,还是在投资经验和投资结构方面与发达的欧美国家金融机构都相差甚远。”匡宸郗称。

好在,短期内可以有赖“稳健”的开放政策。根据普益财富的推测,即将开放的QDII2不仅只会在个别城市进行局部试点,而且还会对汇兑总金额在总体上进行把控,在初期,QDII2对于国内金融机构的冲击较小,国内金融机构还可以把握住投资机遇。对此,匡宸郗表示,“海外发达市场虽然是完善的资本市场,但对于国内的投资者而言较为陌生,这种情况下投资者更依赖于国内的金融机构进行海外资产配置。同时,由于地域、语言、税收、法律等方面的影响,国内的投资者更有可能先在香港的资本市场试水,在这种情况下,国内金融机构还是可以发挥本土优势。”

2015年12月16日星期三

美联储宣布加息

美国联邦储备委员会有望在当地时间周三提高其关键利率,此举有望创造历史。对美国经济来说,这是一个重大时刻。关于美联储加息,以下是你应该了解的:
  1. 这将是美联储近10年来的首次加息。这将成为美联储自2006年6月以来的首次加息。彼时,美国经济过热,失业率低至4.4%,并且房产泡沫行将破裂,美联储试图通过加息使经济冷却下来。
  2. 对经济来说是一个良好信号。加息透露出美国央行即美国联邦储备委员会对经济实力的充分自信以及其有能力处理更高的借贷成本。此举同时也显示了美国经济大衰退以来的巨大变化。大衰退结束于2009年,彼时美国失业率高达10%,如今为5%。
  3. 美国利率将告别近零区间。美联储自2008年12月起实施近零利率,意图提振经济并刺激崩溃的房地产市场。自那以后,利率就没有变化。
  4. 美联储想缓慢加息。美联储很可能将近零利率提高至0.25%。这是一个很小的幅度。即便如此,明年美联储仍有望以一种缓慢、渐进的方式进行加息。
  5. 储蓄者将能获少量回报。如果你将钱存入储蓄账户,随着利率开始逐步提高,未来数年储蓄者将开始获得利息回报。自2008年以来,储蓄者就没有获得利息收益。
  6. 较高的利率通常对股市不利。但并非总是如此。在2004-2006年美联储上调利率期间,标普500指数实际上还上涨了15%。但较高的利率会增加公司的借贷成本,进而减缓经济增长,而这并不是股票市场想要看到的。
  7. 购房者的成本可能增加。购房抵押贷款不会在一夜之间暴涨,但预计将开始攀升。目前典型的30年期抵押贷款利率为3.9%。这是非常低的。2006年,抵押贷款利率在6%以上。
  8. 更高的利率会使美元更强势。强势美元对美国旅行者来说是一个好消息,但并不利于诸如苹果、耐克等在在美国本土以外销售产品的美国企业。强势美元将使美国产品更昂贵,对外国消费者的吸引力将会降低。
  9. 美联储不想太迟加息。虽然美联储不想损害贸易,但加息已不能等待太久。利率变动通常会在数月后才对经济产生实际影响,如果等待太久,经济发展可能会过热。
  10. 几乎所有人都预期美联储本周会选择加息。根据芝加哥商品交易所对交易员押注的分析,美联储本周加息的概率为83%。与今年以来对美联储历次会议的加息预期相比,这是预期最高的一次。
  11. 美联储主席耶伦将领导本次极具历史意义的加息之举。2006年,前主席伯南克主导了美联储的上一次加息。如今,他亲自挑选的接班人珍妮特-耶伦接过了加息大旗。耶伦也是美联储112年历史上首位女性掌门人。

市场影响分析

市场中很多投资者都在担心美元将会陷入“买预期,卖事实”的魔咒。不过,全球知名投行摩根大通(JP Morgan)仍坚持认为,加息之后,美元将会进一步上涨“高利率将无疑将会支撑美元走强。同时,全球其它央行将会扩大刺激,这也会对美元构成间接推升作用。”

美银美林(BofA Merrill Lynch)也建议在美联储行动后做多美元兑亚洲货币。该行认为, 美联储鸽式升息之举会推动亚洲债券和掉期走高,可为印尼、台湾和印度提供放宽货币政策的空间。相反,美联储鹰式升息之举则可能引发抛盘,马来西亚、印尼和新加坡固定收益资产受到的影响可能最大。
 
金属方面,金价走势在很大程度上取决于美国经济对加息的反应。“围绕金价上涨的讨论点从美联储是否会加息,转到了未来可能进行多少次加息上,”渣打负责大宗商品研究的Paul Horsnall称,“如果答案和我们预想的一样是两次,那么会对金价十分有利。”

但是如果美国经济看上去能够经受住加息的考验,那么未来可能会有更多次的加息。如果没有来自解除套保、通胀压力、以及投资者浓厚兴趣的支持,黄金可能陷入困境。

2015年11月30日星期一

中国进入全民行骗的时代 看好你的钱

中年返贫重要死亡样本是理财:土豪死于信托、中产死于非标理财、穷人死于P2P。泛亚430亿、卓达100多亿、河北融投100多亿,各类骗局和违约金额触目惊心。尽量远离一切非公开市场发行或年化收益8%以上的产品。家中老人如果要去银行,务必陪同前往,否则分分钟就可能被骗进坑了。

我国已经进入“负利率时代”,目前一年期存款的基准利率是1.75%,也就是说,你把钱放银行是跑不赢通胀的,只会“越存越少”。人人都在惶恐通货膨胀,但也没处可安全的投钱。于是我们并没感觉到李总理所说的全民创业,而是发现这两年金融骗子横行是越来越严重了。

2015年一年,近1000家P2P平台跑路。1-6月上线900家419家跑路!7月上线217家109家跑路!8月上线228家81家跑路!9月上线189家55家跑路!10月上线150家47家跑路!11月已有61家跑路爆雷,1天曝光10家问题平台!一周近50亿无法兑付,超10万人血本无归!

看看11月的那些跑路P2P:节操简直掉了一地!

11月1日众银财富老板失联,涉及1000人,1亿被卷走!11月6日曾登陆央视的银谷财富一分公司被贴上封条,停业整改!11月11日信利财富倒闭,200多人哭诉!11月17日蔬泽创投卷款跑路,1.26亿不翼而飞!11月20日宁波融信财富董事长卷走6000万跑路,致公司资金链断裂!11月23日广州宏量财富人去楼空,880人,2400万从此陌路!11月23日山东鑫利源公然发布跑路公告,当地银监局与金融办竟称不负责监管!(最新消息:平台再发公告,称没有跑路,之前是员工个人行为)11月23日中国基金协会公布12家私募基金公司失联,大量投资者陷兑付危机!11月26日华中最大民营理财机构财富基石陷入兑付危机,43亿资产被查封,7万人面临血本无归!

不止P2P,在国内的金融市场各个环节上,节操都完全崩坏了。

泛亚贵金属事件

昔日光环:号称世界最大的稀有金属交易所,地方政府、地方官员曾为其站台。悲惨结局:资金链断裂,20多个省份的22万投资者的430亿元资金难以讨回。美梦成空:2015年9月21日下午13点30分,超过1000位来自全国各地的泛亚投资人聚集在证监会门口维权。

金赛银事件

狐假虎威:上市公司坐台、打着政府项目名义进行推销,以平安保险担保为幌子,鼓吹挂牌(上海股权托管交易中心挂牌,门槛极低,主要是服务小微型企业,营业执照齐全,花10万左右即可挂牌),租高档豪华会所装点门面。

偷梁换柱:借助平安人寿业务员,私下违规推销金赛银产品。

骗局破败:2015年9月,被戏称为金融圈“岳不群”、诈骗犯的金赛银董事长王维奇失联,金赛银倒闭。

宁波众银财富事件

骗你不懂:挂牌上海股权托管交易中心(同上),批量成立社区金融服务中心(在一个城市多个小区快速铺点,给人一种很有实力的样子),描绘宏伟愿景(与众多银行、企业合作,力争三年内打造区域第一、全国一流的投资平台)

美梦成空:2015年11月1日,宁波本地论坛曝出,宁波众银财富老板失联,1000多名投资者被卷走1亿多元资金。

MMM金融互助

拉人头模式:诱人高息(月息30%),通过发展下线来维持,许诺高回报和高抽成,没有经政府核准的公司组织。

过街老鼠:创始人因诈骗罪坐牢4.5年,出狱后继续行骗,其团队被多个国家指控为诈骗团伙,骗完俄罗斯、印度后,骗至中国,央行、银监会、工信部等多部门联合发文预警,称其模式违背价值规律。

助纣为虐:被骗者同时也是行骗者,都认为自己够聪明,相信自己接的不是最后一棒,捞一把就走人是多数“助纣为虐”者的心态。

民间借贷大案

四川汇通担保事件:汇通担保注册资本9亿元,为四川省乃至西南地区注册资本最大的股份合作制信用担保专业公司之一。伪造大量借款项目,注册上百家空壳公司,通过数十家投资理财公司从民间筹资。最后资金链断裂,高管潜逃出境,涉案金额在100亿左右。

河北融投事件:曾经国内第二大、河北省最大的担保公司,河北融投违约事件涉及面极广,众多银行、信托、民间借贷、资产管理机构牵涉其中,涉及资金可能达数百亿。

原始股

上海股权托管交易中心,很多骗子将其作为诈骗的工具,目前市场上很多公司打着挂牌、上市的幌子进行诈骗,而这个上市多数是上Q板(上海股权托管交易中心),关于这个Q板,前文已有介绍。据不完全统计,上海、广东、浙江、河南、山东等众多省份都有以“上市”、“售原始股”为幌子的诈骗公司倒闭或跑路。

银行高息存款和理财

就目前银行的利率水平来看,银行一年期定期存款超2.5%,一年期以内(不建议投资者投1年期以上的产品)理财产品收益超5%,投资者就要提高警惕了,仔细审查合同条款(存单、理财协议书)、加盖的公章、经办人员的私章。在这里透露一个小秘密,如果银行人员销售的产品有猫腻,你让他在合同上加盖个人私章,多数情况下他会拒绝的。反之,如果是银行正规产品,加盖私章与否,与他无碍,他会加盖的。

这样的案例很多,远的暂且不提,就拿最近媒体曝光的“工商银行甘肃省临夏东乡(县)支行”高额贴息存款案,涉案资金高达3.12亿,涉案资金已被冻结,当事人需证明存款资金来源合法,方可解冻。

身边的人掉进各种金融坑的事情,这两年开始此起彼伏:

同学入股地产金融公司,被坑(南方城市地产项目资金断裂);

前公司同事放款内蒙金融公司,被坑(也是实业项目资金断裂);

亲友购买的狗血理财产品被坑,血本无归;

还有很多其他朋友,在微信上一聊,也有各种金融项目被坑的经历,一串大哭的表情打过来。。。

(这些所有金融大骗,核心就是,你要他利息,他要你本金)

很多人认为,既然上述这些金融平台都存在安全隐患。那唯一靠谱且可以玩的也就证监会监管的上交所和深交所罗。

而那些国内的P2P骗子把钱卷到手,只要他有点追求,还想快点增值,可能也只有再去炒股!

但万万没想到,中国股市才是最巨大的庞氏骗局!

回首股灾以来的金融地震,光6月两周时间内累计蒸发13.26万亿,股民人均亏损14.7万元,相当于3年人均工资。吴敬琏更是斥之连赌场都不如,有些人可以看别人的牌,可以作弊,可以搞诈骗,坐庄、炒作、操纵股价可以说是登峰造极。

海外《月刊》11月号报导,公安部、证监会、中国央行等机构的联合调查结果显示,参与7月股灾“做空中国”的幕后黑手主要是“内鬼”,概括起来可称之为操纵股市的“四股恶势力”。

四股恶势力第一股是与金融、证券监管有关的高官,证监会主席助理张育军、发行部三处处长刘书帆、原证监会处罚委主任欧阳健生等人相继落网,昭示这些内鬼的能量不可低估。

恶势力的第二股,是国有证券公司,投行。他们利用手中的权力和知情权,透过子女家人或者代理人,进行内幕交易,大获其利,最典型的是中信证券,其站在前台的八名高管已落网,占其高管成员一半;但查处力度远还没有触及他们背后的实力人物。

第三股恶势力是各类基金:典型的如私募大佬徐翔及个别可能即将落网的公募大佬。他们主要站在前台,助纣为虐,而影响更恶劣,破坏程度更大的显然是其背后的黑手,即第四股恶势力。

第四股恶势力是高级贪官和他们的家属,所谓权贵是也。上梁不正下来歪,他们利用手中掌握的庞大权力资源,开启正常途径下不易开启的大门、打通各种关系,甚至制定有利于自己的政策制度。因私废公,见利忘义,实乃扰乱资本市场的罪魁祸首。

中国股市水太深了,如果你爱一个人,就送他去中国股市,它将让你神魂颠倒;如果你恨一个人,就送他去中国股市,它将让你家破财亡。总之,中国股市就是人吃人的游戏。。。只要韭菜多,不怕没人割。。。

结束语

心莫贪,骗子就怕你不贪。

你图高收益,骗子图你本金。即使年化30%,假如骗局维持两年,10万最低还是可以卷走4万,人家是无本生意。

作为个人,在资本市场你永远是最笨最弱的绵羊,好事情永远轮不到你。没有信息、没有人脉圈子、没有资源,高收益都能轮到你,那银行、券商、信托、基金、保险、投行、股市等正规金融机构都可以关门大吉了。

-金融圈

中国A股拉开反击大幕

2015年11月27日,中国股市遭遇“股灾”后的首个黑色星期五,各大指数层染墨绿,创下近3个月以来最大跌幅。11月28日,股市上演惊天逆转,盘中 一度大跌后在午后银行、地产和卷商护盘下,迅速上拉翻红,上证综指收报3445.40点,深成指收报12037.9点。前后两天冰火两重天的表现,也表明 了中共对于金融领域的监管不容再有失,以及对于核心的反腐区域进一步展开深挖工作,也是通过股市的反拉给予民众释放强烈的信心。

当今夏的“股灾”风暴之后,中国证监会曾发文要求对融资融券和场外配资进行清理,之后也取得了一定的效果,这也是市场公认为股灾发生的原因,但直到上周的“黑色星期五”才戳破了那层若隐若现的窗户纸,真正的元凶才彰显出来。

收益互换成主因 监管层态度引方向

收益互换规模目前没有明确的统计,相信会是非常惊人的数字。只要提供保证金,机构自身不需要买卖股票,只需委托券商自营盘买卖就可以保证交易,保证金用来 对自营盘买卖股票的利息和可能的亏损进行担保。这样一来,完全突破了对融资的规模限制和监管,从理论上来讲,这个融资规模可以没有上限,等于大陆股市的杠 杆率早已被放大到超出市场的认知范围。机构的杠杆,也就是收益互换,能轻易的绕到散户的前面,他们的出逃往往是先散户一步,而且抛售量巨大,因此形成链式 反应,导致一波延续一波的恐慌性抛售,可以说,这才是股灾真正的凶手。

所以,证监会在“股灾”之后最先提出的一条要求就是禁止券商自营盘在4500点之下净卖出。股灾真正的凶手其实就是券商自营盘在不断的卖出,导致了股市的 “崩盘”。而券商自营盘为什么要不断卖出呢?这是因为券商的收益互换业务隐藏在其中,券商给机构客户场外融资,股市一旦下跌,场外的机构客户触及止损点被 迫强制卖出平仓,导致券商自营盘源源不断的卖出,进一步加剧空头的力量。接下来,就看中共高层如何整治,如果不痛下狠手,中国版的股灾说不好还会上演。

从上周五「11月27日」收盘后证监会的例行新闻发布会上能听出一些管理层的态度:规范证券期货经营机构涉嫌配资的私募资管产品。通知包含四点内容:一是 在证券业协会前期摸排的基础上,进一步甄别确定相关私募资管产品;二是明确了需要规范的三类产品的规范标准;三是分类推进清理规范工作,严禁资管产品下设 子账户、分账户、虚拟账户,有序规范优先级委托人享受固定收益、劣后级投资人直接参与股票投资的产品;四是持续关注利用一人多户等新型场外配资的风险。这 意味着,监管层表明了坚持不懈地与股市高杠杆作斗争的坚定态度。

IPO重启成恻因 后市修复仍存压力

11月27日证监会发言人张晓军表示,目前推进注册制改革的各项准备工作正在有序开展,证监会和证券交易所正在组织研究注册制改革的配套规章规则。他表 示,注册制改革将坚持市场化、法治化取向,建立健全市场各主体各负其责的体系,保护投资、便利融资,同时把握好改革的节奏、力度、市场可承受度之间的关 系,统筹兼顾、循序渐进,确保市场稳定运行。这段话有两个含义值得注意,一是它没有对市场上传言的“IPO注册制改革明年3月落地”的消息辟谣;二是带有 安抚的意味,强调了市场承受度和循序渐进。其实明年的行情走势,关键点就在此,在管理层如何“循序渐进”上。

鉴于IPO新规的落地仍有一些时间,而目前仅仅处于过渡的阶段。由此一来,在IPO申购方式继续沿用预缴款模式之际,其对市场的直接抽血影响还是比较突出。预计2016年中国A股市场有望新增380—420 家新股发行,融资总金额在2300—2600亿元的规模.。意味着每个交易日有两家股票发行,这对一个正在修复中的市场来说是压力重重。

况且2016年1月8日,股灾救市期间临时做出的“大股东、董监高禁止减持”禁令将到期。“禁售期”会延长吗?对此,大家心里没有底。如果不延长,IPO 注册制改革再提速到3月落地,则大股东们将在明年1月6日之后蜂拥出逃。因为IPO注册制之后,股市估值将会逐渐大幅走低。即便是经历了上周五的大跌,目 前 A股市盈率中位数仍然是60倍,换句话说,有1400只股票的市盈率高于60倍,这对于参照香港股市来说高的不可思议。而在注册制实施之后,维持在15倍 左右将是更合理的空间。

IPO 已经成为市场未来运行一个难以回避的重要问题。IPO是该重启,但是不是该竭泽而渔在此不深入探讨。中国经济在去杠杆过程中,需要通过并购重组去除一些过 剩产能,并购加速意味市场投资者需要拿出真金白银参与股份增发,虽然不是全部二级市场投资者参与其中,但也有很多机构投资者和超级大户参与,最后买单者依 然是二级市场投资者。诺贝尔经济学奖得主、美国纽约大学教授Robert F.Engle也认为上半年中国股市疯牛是对沪港通和央行货币政策的一种过激反应,他认为投资者对这些做出反应是非常正常的,而信息的作用被夸大则将股市 的繁荣演变成泡沫。泡沫终于在六月底被刺破而导致股市危机,针对后市他认为“我们会继续看到中国经济市场的放开,但股票市场不会出现快增长的情况。”

资本市场不是一个套现场所,而是做大主业融资场所。 IPO、再融资、减持和交易费用每年将高达万亿元以上,市场新增资金从何而来,是需要关注的一个问题。没有新增资金进场,就没有可能奢望慢牛。未来,中国 股票市场面临前所未有的大变局,游戏规则发生根本变化。财富大分化,股票投资的“彷徨时代”即将到来,股权投资的“黄金时代”将正式开启。这个时期将维持 两到三年。正常情况下,“股灾”一般不会短期内就卷土重来,当然,这不是我们盲目乐观的理由。

-来自网络

2015年10月23日星期五

互联网金融逼的?中国正式放开存款利率管制

中国央行10月23日宣布,对商业银行和农村合作金融机构等不再设置存款利率浮动上限。这意味着,中国已经基本取消利率管制、实现利率市场化了。

也就是说,从现在起,银行可以自己决定自家的存款利率了,不再受到央行管制。

在央行上一次双降时(8月25日),央行宣布放开一年期以上(不含一年期)定期存款的利率浮动上限,活期存款以及一年期以下定期存款的利率浮动上限不变。但保留了一年期以下存款利率的管制。

为何选择现在取消存款利率管制?央行给出的答案是,经济发展的需要、互联网金融对存款的分流以及物价在地位运行。

央行有关负责人表示,当前,中国经济处在新旧产业和发展动能转换接续关键期,为了更充分地发挥市场优化资源配置的决定性作用,推动经济增长方式转变,需要加快推进利率市场化改革。

同时,近年来科技进步、互联网发展及其与金融的不断融合,一些创新型的金融理财产品迅速发展,对存款的分流作用日益明显,存款利率管制的效果趋于弱化,对加快推进利率市场化改革提出了迫切要求。

此外,国际国内实践都表明,存款利率市场化改革最好在物价下行、降息周期中进行,这样存贷款定价不易因放松管制而显著上升。当前,我国物价涨幅持续处于低位,市场利率呈下行趋势,也为放开存款利率上限提供了较好的外部环境和时间窗口。

去年11月22日,央行时隔28个月首度降息,并决定把存款利率的浮动区间从1.1倍扩大到1.2倍,从而开启了存款利率市场化的大门。随后,伴随着央行多次降息,存款利率上浮区间也逐步扩大到了1.5倍。

而在利率上限放开最初,多家中小银行迅速将存款利率一浮到顶,打响了一场储蓄争夺战,原本淡定的五大行也按捺不住,随后全部一浮到顶。不过,这一激情仅仅维持很短时间,随着央行多次扩大存款利率上限,银行的热情也在下降,上浮到顶基本难以寻觅。

“从实际情况看,我国金融机构的自主定价能力已显著提升,存款定价行为总体较为理性,已形成分层有序、差异化竞争的存款定价格局。主要商业银行对放开存款利率上限已有充分预期并做了大量准备工作,‘靴子’落地有利于进一步稳定预期。”央行称。

存款利率管制彻底放开了,那央行以后就不管利率了?

央行已经明确否认了,取消对利率浮动的行政限制后,并不意味着央行不再对利率进行管理。

在一段时期内央行将继续公布存贷款基准利率。在市场供求决定的利率形成机制完全建立前,央行公布的存贷款基准利率仍可为金融机构利率定价提供重要参考。

也就是说,虽然不再对利率进行管制,只是代表利率调控会更加倚重市场化的货币政策工具和传导机制。

其中,在短期利率方面,央行将加强运用短期回购利率和常备借贷便利(SLF)利率,以培育和引导短期市场利率的形成。

对于中长期利率,央行则将通过再贷款、中期借贷便利(MLF)、抵押补充贷款(PSL)等工具对中长期流动性的调节作用。

-澎湃新闻

2015年9月20日星期日

媒体怒斥:腐败浸透了中国股市的每一个毛孔

曾担任深交所和上交所总经理,拥有北大经济学和人大法学双料博士学位的正厅级中管干部、中国证监会主席助理张育军,日前被中纪委宣布接受调查。这是中国证 监会有史以来落台的最高级别现任官员,也是十八大以来「一行三会」(人民银行、银监会、证监会和保监会)系统被查的最高级别官员。同时,他还是此次股灾中 救市的前线总指挥之一。

总指挥倒在指挥一线,不是被敌方炮火所伤,而是被己方从背后干掉,原因是总指挥就是敌人。在真正的战场上,敌我双方绝对万万想不到会有这样的无间道,但在中国金融和经济战场上,这却不是甚么稀奇事。

七年前的那一轮中国股市大跌,曾有一位被开除的证券公司老总分析大跌的原因。他说,掌管政策、监督股市运行的中国证监会,与买卖、操纵个股的机构投资者, 本应是猫和老鼠的关系,但现实中,它们却是一家亲的关系。当时至少七家主要证券公司的董事长和总裁曾是中国证监会高级官员;六十家基金公司中,有十五家基 金公司的总经理曾在证监会、上证所、深交所担任过要职,七家基金公司的董事在上述监管部门工作过。上市公司靠券商辅导、保荐、发行上市,靠基金公司拉升股 价,他们和证监会结成「姑表亲」、「姨表亲」,形成利益共同体,一致行动暴涨暴跌,上窜下跳绞杀中小投资者的资本。

此君分析的这些,七年过去了,情况好转了吗?当然没有,不但没有,还有过之而无不及。有消息称,张育军被抓后,证监会已有三十多名「大佬」被控制,而中信证券供出的则有八十多人,就足以证明。只不过他们的利益关系变得更隐蔽和深厚,获取钱财更丰硕和快速。

「证监会连锅端,没冤枉的。」「中国证监会没有干净的。」「证监会监守自盗早已是公开的秘密。」这是张育军被抓后,网友在这条新闻后留下的跟贴。绝大多数 中国股民深知,掌管中国金融证券和经济政策的高官,包括证监会官员,与利益集团沆瀣一气,是中国股市腐烂不堪、问题成堆的罪魁,但「全国人民都知道有问 题,却只能观望、束手无策」。

HT:东方日报